一、混凝土模板用胶合板类:冲高回落、小幅回升
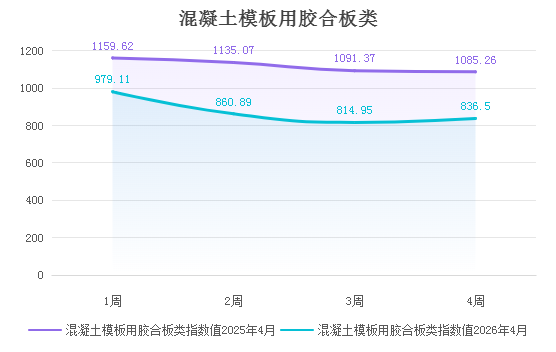
2026年4月指数全程显著低于2025年同期,周度差值在258.76-344.67之间,整体价格差距明显。
2026年4月混凝土模板用胶合板类价格指数整体仍处于低位,虽月末有小幅修复,但未改变整体弱势格局,反映出下游需求支撑仍不足。
二、进口锯材类:强势单边上行
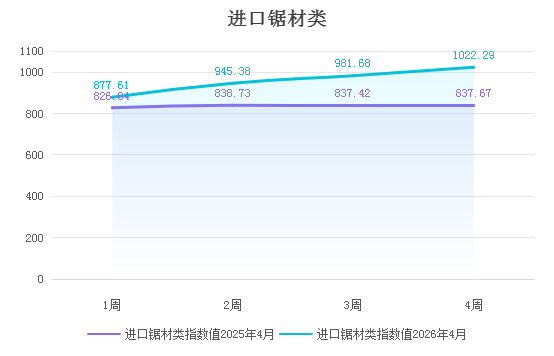
2026年4月指数全程显著高于2025年同期,且差距持续扩大。周度差值从1周的50.77,扩大至4周的184.62,月末差距达到峰值。
2026年4月进口锯材类价格指数表现亮眼,强势上行的走势与2025年同期的弱势震荡形成鲜明对比,显示出市场韧性和需求支撑较强,后续上涨动力仍在。
三、国产锯材类:单边持续下行
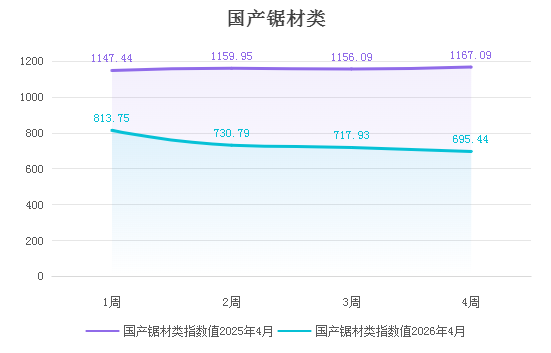
2026年4月指数全程显著低于2025年同期,且差距持续扩大。周度差值从1周的333.69,扩大至4周的471.65,月末差距达到峰值。
2026年4月国产锯材类价格指数表现弱势,持续下行的走势与2025年同期的高位平稳形成鲜明对比,显示当前市场供需格局偏宽松,下游需求疲软,后续价格回升仍需依赖需求端改善.
四、防腐木类:高位窄幅震荡
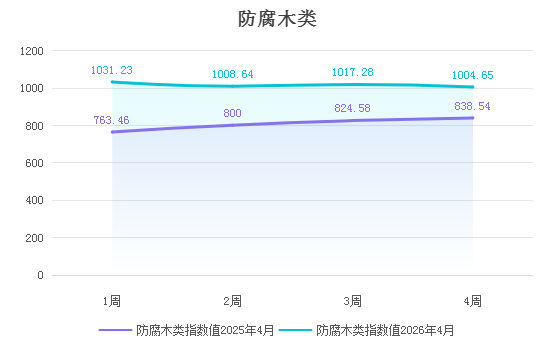
2026年4月指数全程显著高于2025年同期,且始终维持在1000点以上的高位,而2025年同期仅在760-840区间运行,周度差值在192.69-267.77 之间,差距显著。
五、木材价格指数整体运行简析
2026年4月木材市场走势分化显著:进口锯材、防腐木在成本抬升与需求支撑下,指数持续走强,全程高于去年同期;而国产锯材、胶合板受下游基建需求疲软制约,成本传导受阻,价格大幅低于去年同期,仍处弱势区间。整体呈现 “外强内弱、需求驱动分化” 的格局,后续强弱态势或将延续。
青白江国际木材交易中心
2026年5月14日